爲什麼越關注短期盈虧,越容易打亂策略
虧100塊的難受,和賺100塊的開心,從來不是一回事。
1979年,丹尼爾·卡尼曼(Daniel Kahneman)和阿莫斯·特沃斯基(Amos Tversky)在前景理論(Prospect Theory)中提出,人們對於損失通常比同等程度的收益更加敏感。
也就是說,一筆虧損帶來的不適,往往比同等盈利帶來的滿足感更強。
這就是後來被廣泛討論的損失厭惡(Loss Aversion)。
比如,一筆本該止損的交易,因爲不願接受虧損而繼續持有;剛有一點盈利,又擔心利潤回吐而過早離場。
原本應該按照策略處理的交易,開始被“我不想虧”這件事影響。
但還有一種更隱蔽的情況:交易員並沒有明顯抗拒止損,策略看起來也很完整,卻依然很容易被短期盈虧帶著走。
這就涉及另一個概念——短視損失厭惡。
從“怕虧”,到“太在意眼前的虧”
1995年,什洛莫·本納齊(Shlomo Benartzi)和理查德·塞勒(Richard Thaler)提出“短視損失厭惡(Myopic Loss Aversion)”。
他們把兩個因素放在一起:
一是人本身存在損失厭惡,二是即使面對長期目標,也會頻繁評估自己的資產表現。
兩者結合,會放大短期損失在人決策中的影響。
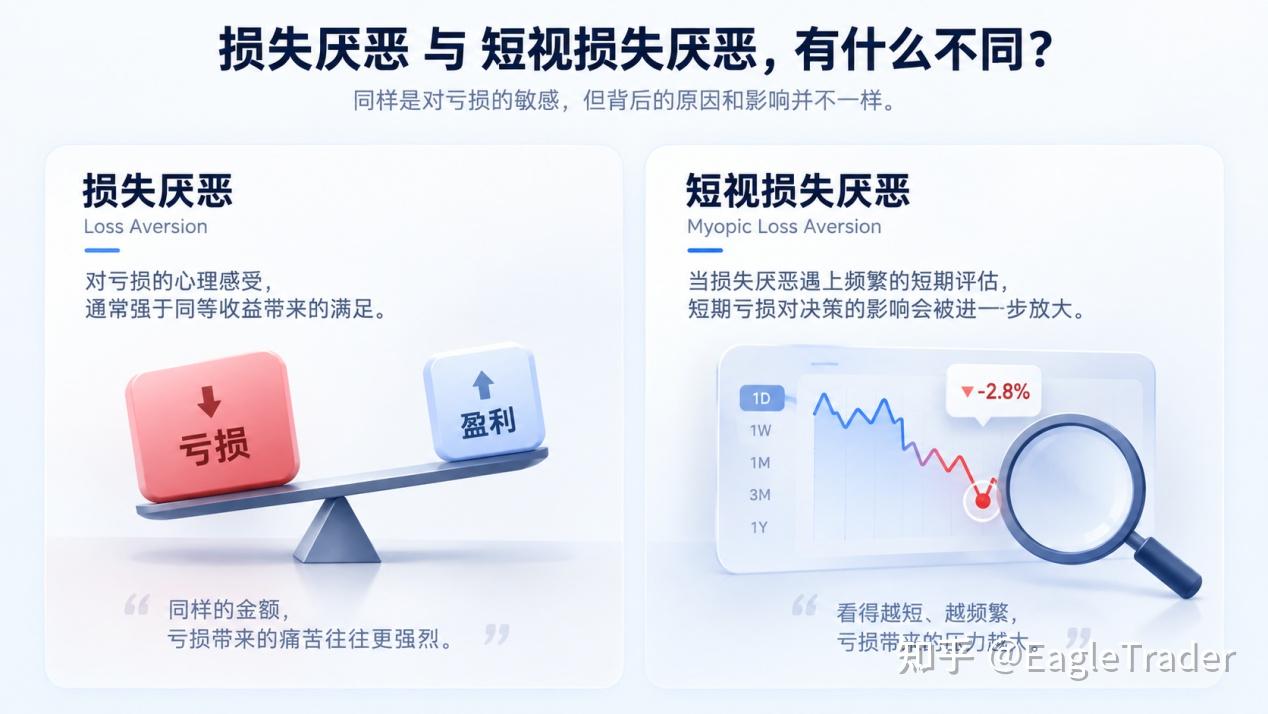
放到交易場景中,可以把它理解得簡單一點:看得越短,越容易把一次正常波動,當成需要立即處理的問題。
比如一套策略本身允許連續幾筆止損,長期統計仍然有效。
但如果交易員每做完一筆,就重新判斷一次“這套策略到底行不行”,連續兩三次虧損以後,很容易開始降低倉位、跳過信號、提前止盈,甚至直接修改策略。
這裡的問題就在於,此時改變交易計劃的,未必是策略本身失效,而可能只是短期虧損帶來的心理壓力。
同樣的情況也會出現在盈利階段。
例如,帳戶剛剛從高點出現一點回撤,就急著保護利潤;看到當天從盈利變成虧損,又馬上想把損失追回來。
原本以一個完整周期設計的策略,最後變成了對每一次帳戶波動的即時反應。
策略還沒來得及證明自己,交易員先把它改掉了。
靠自律很難對抗,但規則可以
短視損失厭惡的核心變量是評估頻率。你越頻繁地看結果,就越容易被短期波動牽著走。
但問題是,靠自律很難解決這件事——因爲頻繁看盤本身就是損失厭惡驅動的行爲。
你越怕虧,就越想看;越看,就越怕。
這時候,自營交易的價值就體現出來了。
它不能消除損失厭惡,也不會讓交易員自動變得理性。
但它可以提供一個更明確的判斷標準。
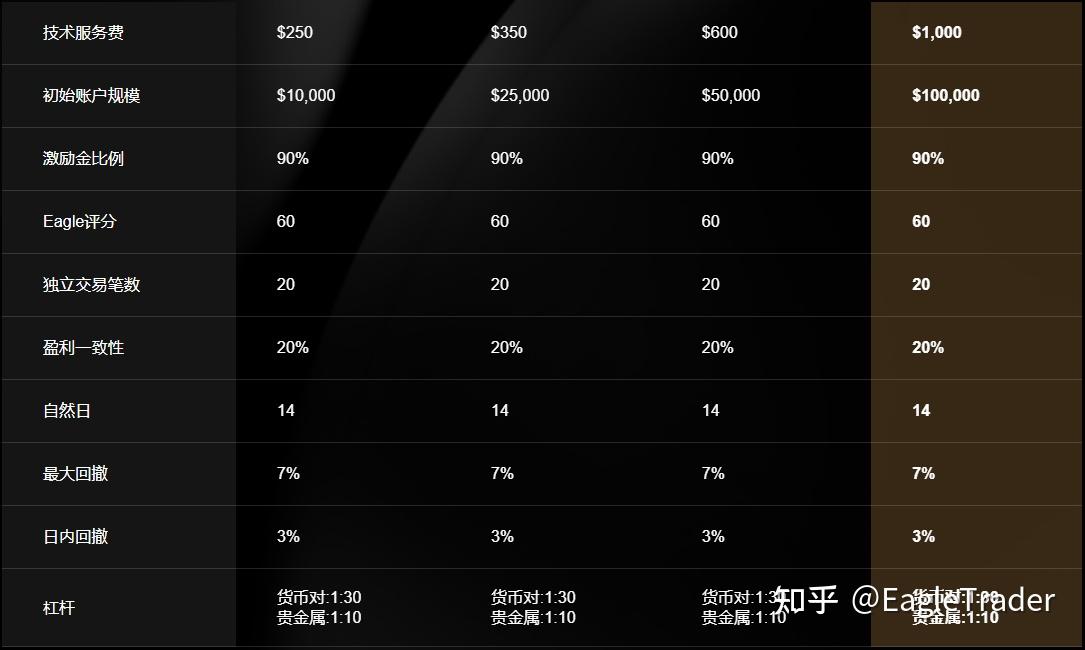
以自營交易EagleTrader Max即時帳戶模式爲例,帳戶設有兩層動態風險邊界:
最大回撤7%,根據帳戶歷史最高水位計算;日內最大回撤3%,根據當日最高水位計算。
兩條規則關注的時間尺度並不相同。
7%的最大回撤要求交易員從整個帳戶周期考慮風險。
當帳戶不斷創出新高,風險基準也會跟隨變化,倉位和回撤管理需要持續適應帳戶狀態。
3%的日內回撤則把單日風險劃出邊界。
一天之內出現幾筆虧損,並不意味著必須立刻“做回來”,交易員首先需要考慮的,是當天剩餘的風險預算還能不能支援繼續交易。
這類規則帶來的一個很現實的變化是:
交易員需要從“這一筆賺還是虧”,逐漸轉向“這筆交易佔用了多少風險,我的策略是否還在計劃之內”。
對於容易被短期盈虧牽動的人來說,這其實是一種完全不同的交易視角。
一套策略,需要給它足夠的時間證明自己
短視損失厭惡最麻煩的地方,在於它很容易讓交易員把“短期體驗”誤認爲“長期結果”。
一天出現回撤,可能只是交易周期中的普通波動。
如果每一次虧損都觸發一次策略調整,那麼再好的系統,也很難按照原來的邏輯完整運行下去。
所以,檢驗交易能力時,盈利本身只是結果的一部分。
能否按照既定倉位執行、能否接受策略允許範圍內的虧損、能否在明確風險邊界中持續一段時間,同樣會影響帳戶最終呈現出來的穩定性。
這也是爲什麼,一些自營交易在設計時,會把“持續一致性”放在比“短期盈利目標”更靠前的位置。
對於已經有成熟策略的交易員來說,在參與自營交易時真正需要面對的,不是規則本身,而是當短期盈虧不斷出現時,自己還能不能按照原來的系統繼續執行。
因爲交易中最難控制的,有時並不是下一段行情。
而是看到帳戶數字變化之後,自己的下一步動作。