如果你總在盈利後把利潤虧回去,這個心理陷阱需要警惕
當帳戶浮盈了8000美元,你盯著螢幕,心裡可能會出現一個念頭:已經賺了這麼多,稍微放開一點應該沒關系。
於是,原本習慣使用1手倉位的交易,變成了3手。
行情隨後出現回撤。
面對虧損,你沒有像平時那樣及時止損,因爲帳戶裡還有前面賺到的利潤。
等意識到風險已經超出計劃時,原本的浮盈可能已經大幅回吐,甚至開始接近帳戶的風控線。
如果你經歷過類似的時刻,其實問題可能不在你的技術,甚至不在你的紀律——而是你的大腦正在做一件你意識不到的事。
大腦裡那本你看不見的賬本
諾貝爾經濟學獎得主理查德·塞勒(Richard Thaler)在1980年代提出了一個後來深刻影響了行爲金融學的概念:心理帳戶。
它描述的是一種常見現象:人們會按照金錢的來源、用途和獲得方式,在心理上把錢分進不同的“帳戶”,並對它們採取不同的態度。
同樣是一萬元,年終獎獲得的一萬元,與長期儲蓄下來的一萬元,在消費時帶來的心理感受可能完全不同。
從經濟價值來看,它們都是一萬元;進入人的決策系統之後,卻可能被賦予不同的意義。
交易帳戶中也會出現類似的情況。
當帳戶開始盈利,大腦很容易在心理上把盈利部分與初始資金區分開來。
已經賺到的錢,會逐漸被視爲一塊可以承受更多風險的空間。
塞勒和Johnson在1990年的研究中,將類似現象概括爲“賭場錢效應”(House Money Effect):人在剛剛獲得收益之後,對後續風險的接受程度可能提高,因爲此前獲得的盈利在心理上降低了再次損失帶來的痛感。
放到交易中,這種變化可能表現得很具體。
原本固定的倉位開始增加,止損範圍變寬,交易頻率提高,一些正常情況下不會執行的交易也開始進入帳戶。
策略沒有改變,行情也未必發生根本變化,變化的是交易員對帳戶資金的心理定義。
盈利之後,風險標準也可能悄悄改變
心理帳戶放到交易中,一個很典型的表現,就是交易員對“本金”和“盈利”採取了不同的風險標準。
帳戶剛開始時,倉位、止損和單筆風險通常都有明確計劃;但當帳戶已經積累了一部分盈利,原來的邊界就容易慢慢放寬。
此前不會接受的倉位,開始覺得“可以試一下”;原本應該止損的位置,也可能因爲還有利潤而多等一會兒。
問題就在這裡。
從交易結果來看,帳戶中的本金和盈利最終都會體現在同一條淨值曲線上。
利潤一旦進入帳戶,它同樣需要被納入風險管理,而不是變成額外的風險預算。
EagleTrader Max的動態回撤規則,可以很直觀地看到這一點。
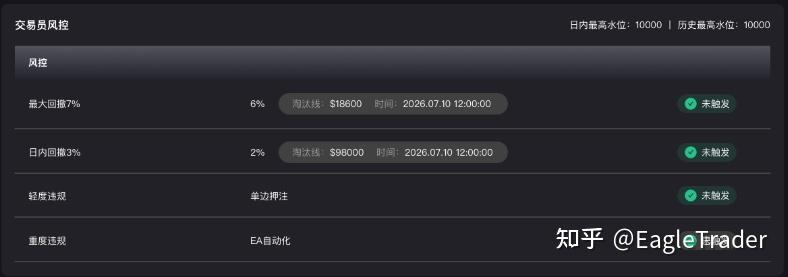
Max設定了7%的最大回撤和3%的日內最大回撤,兩條風控線都會跟隨帳戶最高水位變化。
其中,最大回撤風控線按照“歷史最高水位-初始帳戶規模×7%”計算。
例如,一個10萬美元帳戶,當歷史最高淨值達到10.9萬美元時,最大回撤風控線會同步上移至10.2萬美元。
這意味著,帳戶創造新的盈利之後,風險邊界也會隨之變化。
此前賺到的9000美元,並不會因此全部變成可以重新承擔風險的空間。
日內3%的動態回撤也是類似邏輯。
當天帳戶淨值創出新的高點後,日內風控線也會隨之調整。
因此,上午已經取得盈利,並不意味著下午就可以相應放大倉位或提高交易頻率。
兩條規則對應的時間尺度不同:7%關注整個帳戶周期,3%關注單個交易日,但它們共同指向同一個問題——帳戶盈利以後,交易員是否還能保持原來的風險標準。
這也是心理帳戶最容易影響交易決策的地方。
很多時候,策略並沒有發生變化,市場也沒有要求交易員提高風險,只是因爲帳戶已經賺錢,人對同樣一筆損失的接受程度發生了變化。
規則不會消除這種心理傾向,卻可以給風險劃出一條明確邊界。
對於已經形成成熟交易體系的交易員來說,真正需要保持的,是無論帳戶處於盈利還是回撤階段,倉位、止損和風險預算都仍然建立在同一套邏輯上。
回到文章開頭那筆8000美元的浮盈。
如果這部分盈利沒有出現,你可能不會突然把1手提高到3手,也不會願意讓原本應該止損的交易繼續運行。
所以改變決策的並不一定是行情,也可能是你對待資金的管理方式。