當過去的交易經歷開始影響下一筆交易,真正的風控應該怎麼做
一個交易員在2023年重倉止損後,接下來兩年裡,每次遇到類似的機會,他都會下意識縮小倉位。
不是策略要求他這麼做,也沒有任何數據支援"這次也會虧"的判斷。
但他的手就是不敢下。
而另一個交易員在2022年抓住了一波大行情。
之後每當市場出現類似信號,他都比平時更積極 —— 倉位更大,入場更早,止損更寬。
這兩個人表面上一個保守、一個激進,做的卻是同一件事:讓某一段過去的經歷,替現在的自己下單。
而他們未必意識到。
記憶在暗中改寫你的風險偏好
2024年,NBER發表了一項基於1.7萬名中國散戶真實交易數據的研究。
研究者發現:投資者並不是根據全部歷史經驗來決策,而是根據 "被回憶起來的經歷" 形成預期。
更關鍵的是,這些被回憶起的經歷,對預期的解釋力甚至超過了實際經歷本身。
市場上漲的日子,投資者更容易回憶起自己以前賺過錢的片段,於是對未來更樂觀;市場下跌的日子,虧損記憶被調取出來,預期就轉空。
實驗室研究也發現了類似的方向:讓參與者在投資前先回憶自己賺錢的交易,他們後續下注會更激進;而回憶虧損片段帶來的抑制效應,遠沒有想象中那麼對稱。
這說明大腦並不是在"客觀參考過去經驗"。
它在被當下的行情和情緒提示,選擇性地翻出某段記憶,然後用這段記憶重新定義你對風險的感受。
你以爲自己在做判斷,其實只是當下的盤面替你選好了要回憶的過去。
它會僞裝成兩種看起來很"合理"的判斷
記憶偏差不會以 "我正在被記憶影響" 的形式出現。
它會穿上分析的外衣。
第一種,盈利之後的"這次有機會"。
你以前在某類行情裡重倉賺過一筆,那段經歷被大腦標記成了成功模板。
之後遇到相似信號,大腦自動調出這段記憶,讓你覺得 "這次也有機會"。
倉位不知不覺放大,止損不知不覺放寬。你以爲自己在做復盤,其實只是在重播一段錄像。
這種時候人最容易犯的錯,不是賺不到,而是把剛落袋的利潤連同本金一起還回去 —— 因爲人在順的時候會真心相信自己 "手感來了",而賬面上的利潤在沒離場之前,從來都不是你的。
第二種,虧損之後的"再等等"。
你以前有過一次浮虧沒走、最後行情回來的經歷。
這段記憶被大腦標記成了 "耐心有用"。
之後每次浮虧,同一個聲音就冒出來:"再扛一下,上次不就回來了嗎?" 支撐位、壓力位、基本面,你都能找出理由,但真正讓你下不去手的,是那段舊經歷。
而一次死扛,往往能抹掉前面的十次小賺。
因爲浮虧的時候你總能找到理由不割,但市場不會因爲你"上次扛回來了",就再給你一次機會。
爲什麼靠自己盯不住
問題在於,這兩種狀態下你都真心覺得自己是對的。
順的時候,你真的相信 "這次不一樣";虧的時候,你真的相信 "再扛一下就回來"。
讓被記憶影響的那個人,去判斷自己有沒有被記憶影響 —— 這件事本身就靠不住。
所以你需要的,不是 "更努力地覺察",而是一條你事先定好、到了就執行、不給你討價還價餘地的風控線。
EagleTrader Max 做的就是把風控前置成帳戶級別的硬約束。
它不關心你此刻在想什麼,它只認事先定好的數字。
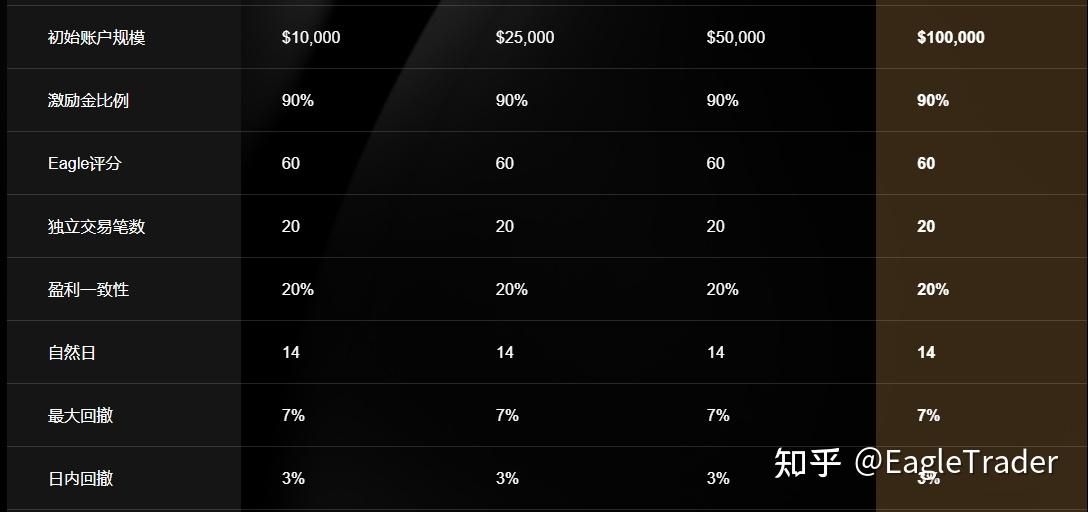
針對"盈利後放大倉位",它用一條基於歷史最高水位的最大回撤線 ——7%,只升不降。
帳戶從 10 萬做到 10.9 萬,回撤線就從 9.3 萬跟著上移到 10.13 萬。
新賺的那9000不再是你虧損的資本。
你做得好,線跟著你走;你因爲記憶裡的成功經驗想放大風險,這條線不會多給你一毫米空間。
針對"虧損後死扛",它用一條基於當日最高水位的日內回撤線 ——3%,每個交易日重置。
上午做得順,下午的線不會因爲 "今天已經賺了" 就放寬。
它不關心你腦子裡正在回放哪段記憶,它只認一個數:從今天最高點算起,你還有多少空間。
到線就走 ——"再等等" 這個選項,在系統層面就不存在。
它還會再多看一層:檢查你的盈利是分布在多次可重復的交易裡,還是集中在少數幾筆重倉賭注上,這就是Max分潤條件中“盈利一致性”的作用。
這種心理,本質上是大腦會放大那些印象深刻的經歷,並用它們快速判斷眼前的風險。
想改變它,關鍵不是強迫自己忘掉過去,而是讓每一次交易重新回到策略、概率和風險規則本身。
而像 EagleTrader Max 這樣的風控機制,則可以把一部分風險邊界提前固定下來,減少情緒和過往經歷對執行的干擾。
過去可以成爲經驗,但不應該成爲下一筆交易的決定者。